
Beleggingsvormen: compleet overzicht van alle manieren om te beleggen
Beleggingsvormen verschillen in eigendom, rendement, verhandelbaarheid en risico. Deze gids ordent aandelen, fondsen, obligaties en alternatieven en verbindt ze met de juiste bestaande uitleg en vergelijkingen.

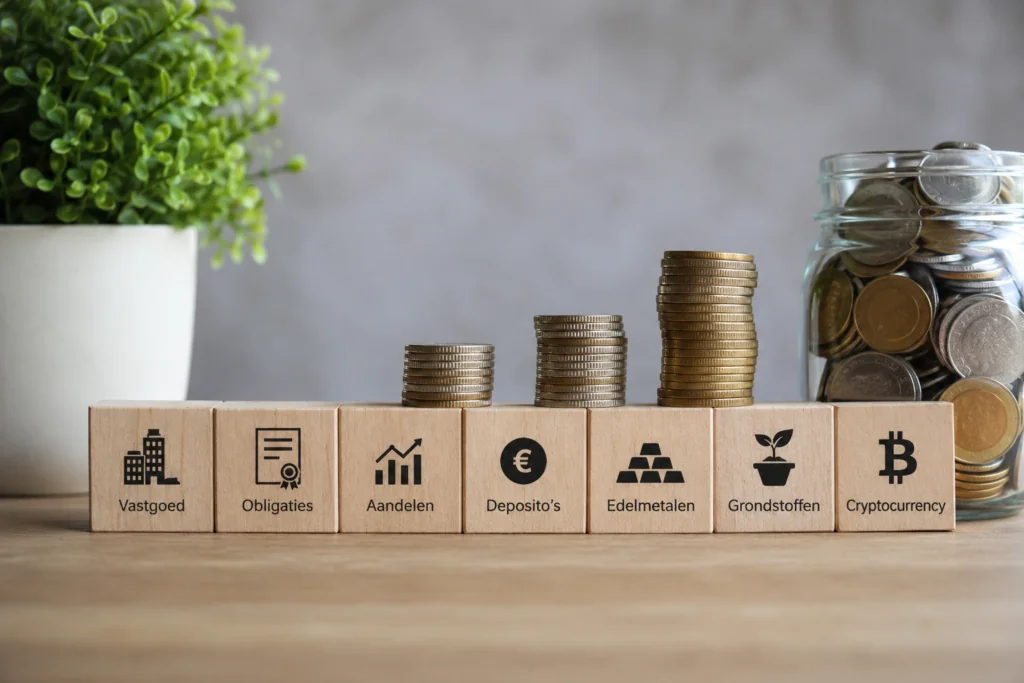
- Een rekening, beleggingsproduct en beleggingsaanpak zijn drie verschillende keuzen.
- Vergelijk toegang, kosten, liquiditeit en risico op het niveau van het concrete product.
- Een breed aanbod maakt niet ieder product geschikt voor iedere belegger.
Beleggingsvormen vergelijken zonder rendementsbeloften
Gebruik dit overzicht als woordenboek en routekaart. Er staat bewust geen universeel verwacht rendement bij: looptijd, valuta, waardering en productvoorwaarden maken zo’n ranglijst onvoldoende betrouwbaar.
| Vorm | Verhandelbaarheid | Kosten om te controleren | Risico en kennis | Verdieping |
|---|---|---|---|---|
| Losse aandelen | Beursuren en beschikbare liquiditeit | Order, spread, valuta en rekening | Bedrijfs- en marktrisico; jaarverslag begrijpen | Aandelen vergelijken |
| ETF’s en fondsen | ETF intraday; klassiek fonds vaak op een dagwaarde | Lopende kosten, spread/order, platform en tracking | Samenstelling en concentratie controleren; een fonds kan ook smal of complex zijn | Fondsbeleggen en indexbeleggen |
| Losse obligaties | Kan beperkt zijn door minimumcoupure en orderboek | Spread, opgebouwde rente en commissie | Rente, krediet, rangorde en aflossingsvoorwaarden | Obligaties |
| Direct vastgoed | Verkoop kan veel tijd kosten | Overdracht, onderhoud, beheer, financiering en belasting | Concentratie, leegstand en onderhoud; juridische kennis nodig | Rol in de portefeuille |
| Crypto | Vaak continue handel, maar geen garantie op opname of liquiditeit | Handel, spread, netwerk en bewaring | Token, tegenpartij en bewaring begrijpen; sterke waardeschommelingen | Cryptoplatforms vergelijken |
| Derivaten | Per contract en handelsmarkt verschillend | Commissie, spread, premie, financiering en doorrollen | Rechten, verplichtingen, margin en afwikkeling vooraf doorrekenen | Derivatenoverzicht |
| Deposito | Vaak vast tot een afgesproken datum | Boete of beperking bij vervroegd opnemen; valuta | Geen effectenbelegging; voorwaarden en toepasselijke garantieregeling controleren | Liquiditeitsbehoefte |
| Crowdfunding en private beleggingen | Vaak beperkt of geen tussentijdse verkoop | Platform, beheer, succesvergoeding en eventuele vertraging | Krediet, project, waardering en concentratie; documenten intensief lezen | Aanbieder en geldstroom controleren |
Product, verpakking en strategie uit elkaar houden
‘Duurzaam’, ‘pensioen’ en ‘index’ zijn geen afzonderlijke vermogenscategorieën zoals aandelen of obligaties. Duurzaamheid is een selectie- of beleidskeuze, pensioenbeleggen een rekening- en fiscaal kader, en indexbeleggen een manier om een gekozen markt te volgen. Je kunt dus een duurzaam aandelenindexfonds binnen een pensioenrekening hebben. Controleer alle lagen; een aantrekkelijk rekeninglabel zegt nog niets over de onderliggende spreiding.
Vermogensscheiding of een compensatiestelsel beschermt evenmin tegen gewone koersverliezen. De AFM legt uit wat beschermingsregelingen wel en niet dekken. Bekijk de volgende productbeschrijvingen daarom steeds samen met de juridische aanspraak, kosten en verhandelbaarheid.
Welke beleggingsvormen kunnen bij halal beleggen passen?
Halal beleggen is geen product naast aandelen, fondsen of vastgoed. Het is een beoordeling die je binnen zulke productvormen toepast. Een aandeel vraagt onderzoek naar de onderneming, een fonds ook naar het mandaat en de portefeuille, en een rekening naar de behandeling van geld en effecten.
De productmatrix voor halal en haram beleggen zet de controlepunten voor aandelen, ETF’s, fondsen, conventionele obligaties, sukuk, crypto en derivaten naast elkaar. Een toegestane onderliggende activiteit maakt niet ieder contract op die activiteit passend.
Let vooral op producten met vergelijkbare namen maar andere rechten. Een aandeel is iets anders dan een CFD op dat aandeel. Een fonds met duurzame doelen is niet hetzelfde als een fonds met islamitische screening. En een gewoon indexfonds gebruikt niet vanzelf een islamitische index.
Gebruik daarom de volledige productnaam, het ISIN waar beschikbaar en de contractvoorwaarden. In de uitgewerkte controlevoorbeelden zie je waarom ook financiering en rekeninginstellingen meetellen.
Deze aanvulling is gecontroleerd op 28 oktober 2026; primaire bron voor de beschreven islamitische indexselectie: MSCI Islamic Indexes. De gids vermeldt de afzonderlijke bronnen per productvraag.
Verdere uitleg en begrippen
Naast het kiezen van een belegging is ook de keuze voor een broker belangrijk. Brokers verschillen onder meer in kosten, productaanbod, gebruiksgemak, handelsmogelijkheden en toezicht.
Op deze pagina lees je welke beleggingsvormen er zijn, hoe ze werken en welke risico’s eraan verbonden zijn. Ook leggen we uit via welk type broker je toegang kunt krijgen tot de verschillende markten.
Beleggingsvormen in het kort
Beleggen betekent dat je geld investeert met als doel om op termijn rendement te behalen. Dat rendement kan bestaan uit koerswinst, rente, dividend, huurinkomsten of een combinatie daarvan.
De belangrijkste beleggingsvormen zijn:
Wat zijn beleggingsvormen?
Een beleggingsvorm is een manier waarop je vermogen investeert. De term kan betrekking hebben op een financieel product, zoals een aandeel of obligatie, maar ook op een bredere categorie, zoals vastgoed, grondstoffen of cryptovaluta.
Iedere vorm heeft een eigen combinatie van:
- verwacht rendement;
- risico;
- kosten;
- looptijd;
- liquiditeit;
- complexiteit;
- spreidingsmogelijkheden;
- mogelijke inkomsten.
Sommige beleggingen kunnen tijdens beursuren direct worden gekocht en verkocht. Dat geldt bijvoorbeeld voor veel aandelen en ETF’s.
Andere investeringen zijn minder eenvoudig verhandelbaar. Denk aan vastgoed, crowdfundingprojecten en belangen in niet-beursgenoteerde ondernemingen.
Ook de manier waarop rendement wordt behaald, verschilt. Aandelen kunnen dividend uitkeren, obligaties leveren doorgaans rente op en verhuurd vastgoed kan huurinkomsten genereren. Bij goud of cryptovaluta is de belegger vooral afhankelijk van een prijsstijging.
1. Aandelen
Een aandeel vertegenwoordigt een eigendomsbelang in een onderneming. Wanneer je een aandeel koopt, word je voor een klein gedeelte mede-eigenaar van het bedrijf. De waarde van je belegging beweegt mee met de beurskoers. Sommige aandelen geven daarnaast recht op dividend en stemrecht.
Aandelen worden verhandeld op effectenbeurzen zoals Euronext, Nasdaq en de New York Stock Exchange.
Via een online broker kun je koop- en verkooporders plaatsen. Niet iedere aanbieder geeft toegang tot dezelfde beurzen. Sommige brokers richten zich vooral op Europese aandelen, terwijl andere ook een ruim aanbod van Amerikaanse en Aziatische effecten aanbieden.
Wil je aanbieders vergelijken? Bekijk dan het overzicht met de beste aandelen brokers.
Hoe ontstaat rendement op aandelen?
Het mogelijke rendement bestaat meestal uit:
- koerswinst;
- dividend.
Koop je een aandeel voor €40 en verkoop je het later voor €50, dan bedraagt de koerswinst €10 per aandeel. Transactiekosten, valutakosten en eventuele belastingen zijn hierbij nog niet meegerekend.
Een onderneming kan daarnaast een gedeelte van de winst uitkeren als dividend. Een dividenduitkering is echter niet gegarandeerd. Het bestuur kan besluiten de uitkering te verlagen of volledig te schrappen.
Meer informatie hierover vind je in ons kennisartikel over dividend.
Verschillende soorten aandelen
Binnen deze categorie bestaan verschillende typen aandelen.
Groeiaandelen
Groeiaandelen zijn aandelen van ondernemingen waarvan beleggers een sterke toename van omzet en winst verwachten. Deze bedrijven keren vaak weinig of geen dividend uit. De beschikbare middelen worden gebruikt om verder te groeien. Bekende voorbeelden van groeiaandelen zijn bijvoorbeeld Nvidia, Microsoft en Tesla. Deze ondernemingen herinvesteren de winst meestal en betalen weinig tot geen dividend.
Dividendaandelen
Dividendaandelen zijn aandelen van bedrijven die regelmatig een deel van hun winst uitkeren. Ze zijn populair bij beleggers die naast koersgroei periodieke inkomsten willen ontvangen. Bekende voorbeelden van dividendaandelen zijn bijvoorbeeld Shell en Unilever.
Waardeaandelen
Waardeaandelen lijken op basis van financiële kengetallen relatief laag gewaardeerd. Beleggers hopen dat de markt de onderneming op termijn hoger zal waarderen. Bekende voorbeelden zijn bijvoorbeeld Siemens, BMW en Unilever.
Smallcaps
Smallcaps zijn kleinere beursgenoteerde ondernemingen. Ze kunnen meer groeipotentieel hebben dan grote gevestigde bedrijven, maar zijn vaak ook volatieler. Extreem kleine en laaggeprijsde aandelen worden soms penny stocks genoemd. Het is daarom ook lastig om goede voorbeelden te geven.

Voordelen van aandelen
- Mogelijkheid op koerswinst
- Mogelijke dividenduitkeringen
- Ruime keuze uit ondernemingen en sectoren
- Veel aandelen zijn eenvoudig verhandelbaar
- Geschikt voor langetermijnbeleggen
- Directe invloed van bedrijfsresultaten op de waarde
Risico’s van aandelen
- De beurskoers kan sterk dalen
- Een onderneming kan failliet gaan
- Dividend kan worden verlaagd
- Individuele aandelen bieden beperkte spreiding
- Buitenlandse aandelen kunnen valutarisico hebben
- Handelen brengt kosten met zich mee
2. ETF’s
Een ETF is een beursgenoteerd fonds dat meestal een index, sector, regio of andere verzameling beleggingen volgt. ETF staat voor exchange traded fund. In Nederland wordt ook de term indextracker gebruikt.
Met één aankoop kun je indirect in tientallen, honderden of duizenden aandelen of obligaties beleggen. Hierdoor zijn ETF’s populair bij beleggers die op een eenvoudige manier spreiding willen aanbrengen.
Via onze vergelijking van ETF brokers zie je welke aanbieders toegang bieden tot verschillende Europese en internationale fondsen.
Hoe werkt een ETF?
Een wereldwijde ETF kan ondernemingen uit Noord-Amerika, Europa, Azië en opkomende markten bevatten. Wanneer je één participatie koopt, beleg je indirect in alle posities die het fonds aanhoudt. ETF’s worden tijdens beursuren verhandeld. De koers kan gedurende de dag veranderen.
Passieve en actieve ETF’s
De meeste ETF’s volgen passief een index. Het fonds probeert niet actief betere aandelen te selecteren, maar wil het resultaat van de index zo nauwkeurig mogelijk volgen. Er bestaan ook actief beheerde ETF’s. Daarbij bepaalt een fondsbeheerder welke beleggingen worden opgenomen.
Uitkerende en accumulerende ETF’s
Een uitkerende ETF betaalt ontvangen dividenden of rente uit aan de belegger. Een accumulerende ETF herbelegt de inkomsten automatisch binnen het fonds. Welke variant aantrekkelijker is, hangt onder meer af van je doel, fiscale situatie en behoefte aan periodieke inkomsten.
Kosten van ETF-beleggen
Bij ETF’s kun je te maken krijgen met:
- transactiekosten;
- fondskosten;
- valutakosten;
- spread;
- beurskosten;
- servicekosten van de broker.
Een goedkope ETF is niet automatisch voordelig wanneer je broker hoge transactie- of valutakosten rekent.
Vergelijk daarom altijd de totale kosten. Bekijk hiervoor onze pagina over brokerkosten.
Risico’s van ETF’s
Een ETF biedt spreiding, maar kan nog steeds sterk in waarde dalen. Een wereldwijde aandelen-ETF volgt de aandelenmarkt. Daalt de markt, dan daalt het fonds doorgaans mee. Andere risico’s zijn:
- valutarisico;
- liquiditeitsrisico;
- tracking difference;
- concentratie in een sector of land;
- tegenpartijrisico bij synthetische fondsen.
3. Beleggingsfondsen
Een beleggingsfonds verzamelt geld van meerdere beleggers en investeert dit in een gezamenlijke portefeuille. De portefeuille kan bestaan uit aandelen, obligaties, vastgoed of een combinatie van verschillende categorieën.Beleggingsfondsen kunnen actief of passief worden beheerd.
Wil je aanbieders en beheerde oplossingen naast elkaar zetten? Bekijk dan onze pagina over fondsbeleggen vergelijken.
Actief beheerde fondsen
Bij een actief fonds probeert een fondsbeheerder betere resultaten te behalen dan een gekozen vergelijkingsindex. De beheerder selecteert beleggingen op basis van onderzoek, marktverwachtingen en een vooraf vastgelegd beleid. Actief beheer brengt doorgaans hogere kosten mee. Die kosten moeten eerst worden terugverdiend voordat het fonds beter presteert dan een goedkoper indexproduct.
Passieve fondsen
Passieve fondsen volgen een index en proberen deze niet te verslaan. Ze hebben meestal lagere beheerkosten en vereisen minder actieve handelsbeslissingen.
ETF of beleggingsfonds?
| Kenmerk | ETF | Traditioneel beleggingsfonds |
|---|---|---|
| Verhandeling | Gedurende de beursdag | Vaak eenmaal per dag |
| Beheer | Meestal passief | Regelmatig actief |
| Kosten | Doorgaans lager | Regelmatig hoger |
| Aankoop | Via een broker | Via broker, bank of fondsaanbieder |
| Prijs | Actuele beurskoers | Intrinsieke waarde |
| Periodiek beleggen | Afhankelijk van broker | Vaak mogelijk |
Sommige aanbieders combineren fondsbeleggen met vermogensbeheer. Zij stellen op basis van je risicoprofiel een portefeuille samen en voeren het beheer voor je uit.
4. Obligaties
Een obligatie is een lening aan een onderneming, overheid of andere instelling. De uitgever ontvangt geld van beleggers en betaalt daar meestal rente over. Aan het einde van de looptijd wordt de nominale waarde normaal gesproken terugbetaald. Obligaties kunnen via verschillende brokers worden gekocht, maar het aanbod verschilt sterk. Controleer daarom vóór het openen van een rekening welke obligatiemarkten beschikbaar zijn.
Staatsobligaties
Staatsobligaties worden uitgegeven door nationale overheden. Het risico is afhankelijk van de financiële positie en kredietwaardigheid van het land.
Bedrijfsobligaties
Bedrijfsobligaties worden uitgegeven door ondernemingen. De rente ligt doorgaans hoger dan bij zeer kredietwaardige staatsleningen, maar het risico op betalingsproblemen is ook groter.
High-yieldobligaties
High-yieldobligaties bieden meestal een relatief hoge rente. De uitgevende partij heeft echter een lagere kredietwaardigheid, waardoor het risico op wanbetaling groter is.
Groene obligaties
De opbrengst van groene obligaties wordt gebruikt voor projecten met een duurzaam of klimaatgerelateerd doel.
Risico’s van obligaties
Obligaties worden regelmatig als defensiever dan aandelen beschouwd, maar zijn niet risicovrij.
Belangrijke risico’s zijn:
- renterisico;
- kredietrisico;
- inflatierisico;
- liquiditeitsrisico;
- valutarisico;
- vervroegde aflossing.
Wanneer de marktrente stijgt, kunnen bestaande obligaties minder aantrekkelijk worden. Hierdoor kan de beurskoers dalen.
5. Vastgoed
Beleggen in vastgoed betekent dat je investeert in woningen, kantoren, winkels, logistieke gebouwen, recreatiewoningen of grond. Het rendement kan bestaan uit huurinkomsten en een waardestijging van het vastgoed.
Direct vastgoed
Bij direct vastgoed koop je zelf een pand. Je bent dan verantwoordelijk voor:
- financiering;
- onderhoud;
- verzekeringen;
- huurders;
- administratie;
- belastingen;
- leegstand.
Direct vastgoed kan periodieke inkomsten opleveren, maar vereist relatief veel kapitaal en beheer.
Indirect vastgoed
Via een vastgoedfonds, vastgoed-ETF of beursgenoteerde vastgoedonderneming kun je indirect in vastgoed investeren. Deze vorm is meestal eenvoudiger te verhandelen dan een fysiek pand. De koers kan echter net als bij gewone aandelen sterk schommelen.
Risico’s van vastgoed
- Leegstand
- Achterstallig onderhoud
- Dalende vastgoedprijzen
- Stijgende rente
- Hoge financieringslasten
- Veranderende huurregels
- Belastingen en transactiekosten
- Beperkte liquiditeit
6. Cryptovaluta
Cryptovaluta zijn digitale bezittingen die meestal gebruikmaken van blockchaintechnologie. Bekende voorbeelden zijn Bitcoin en Ethereum. Je kunt crypto rechtstreeks kopen via een cryptoplatform of soms via beursgenoteerde producten bij een traditionele broker.
Vergelijk het aanbod, de kosten en de bewaarmethode via onze pagina met crypto brokers.
Hoe ontstaat rendement op crypto?
Het rendement is meestal afhankelijk van een koersstijging. Sommige cryptomunten kunnen daarnaast worden gestaket. Deelnemers ontvangen dan mogelijk een vergoeding voor het ondersteunen van het netwerk. Deze vergoeding is niet risicovrij. De waarde van de munt kan tijdens de stakingperiode sterk dalen.
Crypto via een broker of exchange
Bij een cryptobroker of exchange koop je doorgaans de digitale munt zelf. Bij sommige effectenbrokers beleg je via een ETP, ETN of ander beursproduct dat de cryptokoers volgt. In dat geval bezit je niet altijd rechtstreeks de onderliggende munten.
Let bij het vergelijken op:
- handelskosten;
- spread;
- opnamekosten;
- bewaarmethode;
- beschikbare munten;
- registratie of vergunning;
- beveiligingsmaatregelen;
- mogelijkheid om crypto te versturen.
Risico’s van crypto
- Zeer sterke koersschommelingen
- Mogelijk verlies van de volledige inleg
- Fraude en misleidende projecten
- Hacks en platformproblemen
- Verlies van toegangscodes
- Veranderende wetgeving
- Beperkte consumentenbescherming
7. Forex en valutahandel
Forex staat voor foreign exchange en verwijst naar de internationale handel in valuta. Valuta worden in paren verhandeld. Een bekend voorbeeld is EUR/USD, waarbij de waarde van de euro wordt afgezet tegen de Amerikaanse dollar. Particuliere handelaren krijgen meestal toegang tot de valutamarkt via een gespecialiseerde forex- of CFD-broker.
Op forex brokers vergelijken vind je aanbieders die valutahandel ondersteunen.
Hoe werkt forexhandel?
Bij een valutapaar speculeer je op de waardeontwikkeling van de ene munt ten opzichte van de andere. Verwacht je dat de euro sterker wordt tegenover de dollar, dan kun je een positie openen die van deze beweging profiteert. Forexposities worden vaak met een hefboom geopend. Daardoor hoef je slechts een deel van de totale positiewaarde als onderpand aan te houden.
Risico’s van forex
- Hefboom vergroot verliezen
- Wisselkoersen kunnen snel bewegen
- Posities kunnen automatisch worden gesloten
- Overnachtingskosten kunnen oplopen
- Economisch nieuws kan plotselinge bewegingen veroorzaken
- Veel particuliere handelaren verliezen geld
Forexhandel is daardoor niet hetzelfde als rustig valutabeleggen voor de lange termijn.
8. CFD’s
CFD staat voor contract for difference. Bij een CFD wordt het verschil tussen de openings- en sluitingsprijs van een positie verrekend. Je wordt niet de eigenaar van het onderliggende aandeel, de index, valuta of grondstof.
Via onze pagina over CFD brokers vergelijken kun je aanbieders beoordelen op spreads, platform, handelsmarkten en overige voorwaarden.
Long en short handelen
Met een CFD kun je doorgaans inspelen op zowel stijgende als dalende koersen. Bij een longpositie probeer je te profiteren van een stijging. Bij een shortpositie verwacht je een daling.
Hefboom bij CFD’s
CFD’s worden vrijwel altijd met een hefboom aangeboden. Een beperkte inleg geeft daardoor blootstelling aan een grotere marktpositie. Dat kan winsten vergroten, maar ook verliezen.
Andere mogelijke kosten zijn:
- spread;
- commissie;
- overnightfinanciering;
- valutakosten;
- inactiviteitskosten.
Bekijk vóór het handelen altijd welk percentage particuliere beleggers bij de betreffende aanbieder verlies lijdt.
9. Derivaten
Derivaten zijn financiële producten waarvan de waarde is afgeleid van een andere waarde. De onderliggende waarde kan een aandeel, index, rente, valuta, obligatie of grondstof zijn. Bekende soorten derivaten zijn:
- opties;
- futures;
- forwards;
- swaps;
- CFD’s;
- turbo’s.
Derivaten worden gebruikt om op koersbewegingen te speculeren of bestaande risico’s af te dekken.
Lees de uitgebreide uitleg in ons kennisartikel over derivaten.
Opties
Een optie geeft de koper een recht om een onderliggende waarde tegen een afgesproken prijs te kopen of verkopen. Een calloptie geeft een kooprecht. Een putoptie geeft een verkooprecht. Opties hebben een beperkte looptijd. De waarde kan onder meer worden beïnvloed door de koers, resterende looptijd en verwachte volatiliteit.
Niet iedere broker biedt opties aan. Ook de beschikbare optiebeurzen en tarieven verschillen.
Futures
Een future is een gestandaardiseerd termijncontract. Koper en verkoper spreken af om een onderliggende waarde later tegen bepaalde voorwaarden te verhandelen of financieel af te rekenen. Futures worden vaak gebruikt door professionele handelaren en ondernemingen.
Turbo’s en vergelijkbare producten
Turbo’s zijn beursgenoteerde hefboomproducten. Ze bevatten meestal een financieringsniveau en een stop-loss- of knock-outniveau. Wanneer dit niveau wordt geraakt, kan het product worden beëindigd. De belegger kan daardoor een groot deel of de volledige inleg verliezen.
10. Grondstoffen
Grondstoffen zijn natuurlijke materialen en basisproducten die wereldwijd worden verhandeld. Voorbeelden zijn:
- olie;
- aardgas;
- goud;
- zilver;
- koper;
- koffie;
- cacao;
- tarwe;
- katoen.
Particuliere beleggers handelen meestal niet rechtstreeks in fysieke grondstoffen. Toegang verloopt vaak via:
- grondstoffen-ETF’s;
- ETC’s;
- futures;
- CFD’s;
- aandelen van producenten;
- mijnbouwbedrijven.
Welke mogelijkheid beschikbaar is, hangt af van het productaanbod van de broker.
Risico’s van grondstoffen
Grondstofprijzen worden beïnvloed door vraag en aanbod, geopolitiek, weersomstandigheden, voorraden en economische groei. Hierdoor kunnen prijzen sterk schommelen. Bij fondsen die termijncontracten gebruiken, kan het rendement bovendien afwijken van de ontwikkeling van de directe grondstofprijs.
11. Goud en andere edelmetalen
Goud wordt vaak gezien als waardeopslag tijdens perioden van economische onzekerheid. Je kunt beleggen in:
- fysieke goudbaren;
- gouden munten;
- goud-ETF’s of ETC’s;
- aandelen van goudmijnen;
- derivaten op goud.
Fysiek goud levert geen rente of dividend op. Je kunt daarnaast te maken krijgen met opslag-, verzekerings- en transactiekosten. Een goudmijnaandeel is geen directe kopie van de goudprijs. Ook productiekosten, management, schulden en politieke risico’s beïnvloeden de koers.
12. Sparen en spaardeposito’s
Sparen is strikt genomen niet altijd een belegging, maar speelt wel een belangrijke rol bij vermogensopbouw. Een spaarrekening biedt doorgaans meer zekerheid en minder koersrisico dan aandelen of crypto. Bij een spaardeposito zet je geld voor een vooraf afgesproken periode vast. Daar staat meestal een vaste rente tegenover.
Sparen of beleggen?
Sparen kan passend zijn voor:
- een noodbuffer;
- geld dat je binnenkort nodig hebt;
- zekerheid over het nominale bedrag;
- korte financiële doelen.
Beleggen kan beter aansluiten bij langetermijndoelen waarbij je koersschommelingen kunt verdragen.
13. Crowdfunding
Bij crowdfunding investeren meerdere deelnemers gezamenlijk in een onderneming, vastgoedproject of ander initiatief. De financiering verloopt via een crowdfundingplatform. Er bestaan verschillende vormen:
- leningcrowdfunding;
- aandelenfinanciering;
- vastgoedcrowdfunding;
- winstdeling;
- converteerbare leningen.
Het mogelijke rendement kan bestaan uit rente of een waardestijging van het verkregen belang.
Risico’s van crowdfunding
- Onderneming kan niet terugbetalen
- Project kan vertraging oplopen
- Investering is moeilijk verkoopbaar
- Platform kan failliet gaan
- Informatie kan beperkt zijn
- Voorgespiegelde rente kan het risico onderschatten
Crowdfunding valt niet automatisch onder dezelfde bescherming als geld op een bankrekening of beleggingen bij een effectenbroker.
14. Private equity en venture capital
Private equity bestaat uit investeringen in ondernemingen die meestal niet beursgenoteerd zijn. Venture capital richt zich specifiek op jonge bedrijven en start-ups met sterke groeiplannen. Deze investeringen hebben vaak:
- een lange looptijd;
- beperkte liquiditeit;
- hoge minimale inleg;
- weinig transparante koersinformatie;
- een aanzienlijke kans op verlies.
Particuliere beleggers kunnen soms indirect toegang krijgen via beursgenoteerde investeringsmaatschappijen of gespecialiseerde fondsen. Controleer bij een broker of dergelijke fondsen of aandelen beschikbaar zijn.
15. Hedgefondsen
Hedgefondsen hebben relatief veel vrijheid bij het toepassen van beleggingsstrategieën. Ze kunnen onder andere gebruikmaken van:
- shortposities;
- derivaten;
- geleend geld;
- arbitrage;
- valuta;
- grondstoffen.
Een hedgefonds is niet automatisch defensief. Sommige strategieën zijn juist zeer risicovol. Hedgefondsen zijn meestal gericht op professionele of vermogende beleggers en kunnen hoge minimale inlegbedragen hanteren.
16. Gestructureerde producten
Een gestructureerd product combineert vaak een obligatie met één of meerdere derivaten. Het uiteindelijke rendement is afhankelijk van vooraf vastgelegde voorwaarden. Voorbeelden zijn:
- garantienotes;
- autocallables;
- bonuscertificaten;
- indexcertificaten;
- reverse convertibles.
Deze producten kunnen aantrekkelijk worden gepresenteerd vanwege een vaste coupon of gedeeltelijke bescherming. De voorwaarden kunnen echter complex zijn. Het is belangrijk om precies te begrijpen wanneer winst of verlies ontstaat en welk risico je loopt wanneer de uitgevende instelling failliet gaat.
17. Duurzaam beleggen
Duurzaam beleggen betekent dat je naast financieel rendement rekening houdt met milieu, maatschappij en ondernemingsbestuur. Dit wordt vaak aangeduid als ESG:
- environmental;
- social;
- governance.
Je kunt duurzaam beleggen via:
- individuele aandelen;
- duurzame ETF’s;
- groene obligaties;
- beleggingsfondsen;
- impactfondsen;
- private investeringen.
Niet ieder fonds gebruikt dezelfde criteria. Controleer daarom de fondsdocumentatie en onderliggende posities. Een duurzaam label betekent niet automatisch dat het product bij je persoonlijke voorkeuren past.
18. Pensioenbeleggen
Pensioenbeleggen is gericht op het opbouwen van vermogen voor later. Dat kan via een gewone beleggingsrekening of via een fiscaal pensioenproduct. Bij een pensioenrekening kunnen fiscale voordelen gelden, maar het vermogen staat doorgaans voor langere tijd vast. Ook gelden voorwaarden voor de latere uitkering.
Verschillende banken, brokers en vermogensbeheerders bieden pensioenbeleggen aan. Let bij het vergelijken op:
- fondskosten;
- servicekosten;
- beschikbare portefeuilles;
- risicoprofielen;
- afbouw van risico;
- minimale inleg;
- overdrachtsmogelijkheden.
19. Verzamelobjecten en alternatieve beleggingen
Sommige beleggers investeren in fysieke objecten. Voorbeelden zijn:
- kunst;
- klassieke auto’s;
- horloges;
- wijn;
- whisky;
- munten;
- postzegels;
- strips;
- sportmemorabilia.
Het rendement ontstaat wanneer een object later voor een hogere prijs wordt verkocht. Deze markten zijn minder transparant dan de effectenbeurs. De waardering is vaak subjectief en de verkoop kan lang duren. Ook opslag, verzekering, onderhoud en authenticiteitsonderzoek brengen kosten met zich mee. Voor deze beleggingen gebruik je doorgaans geen reguliere broker, maar gespecialiseerde platforms, handelaren of veilinghuizen.
Actief of passief beleggen
Naast de gekozen beleggingsvorm is ook de strategie belangrijk.
Actief beleggen
Een actieve belegger probeert betere resultaten te behalen dan de markt door zelf effecten en handelsmomenten te selecteren. Daarvoor zijn onderzoek, tijd en discipline nodig. Een actieve strategie leidt vaak tot meer transacties en daardoor mogelijk hogere kosten.
Passief beleggen
Een passieve belegger volgt meestal een brede index via ETF’s of indexfondsen. De nadruk ligt op:
- brede spreiding;
- lage kosten;
- lange beleggingshorizon;
- weinig transacties.
Passief beleggen is niet risicoloos. Een brede beursindex kan tijdens een crisis eveneens fors dalen.
Zelf beleggen of laten beleggen?
Je kunt zelf een portefeuille samenstellen of het beheer uitbesteden.
Zelf beleggen
Bij zelf beleggen bepaal je zelf:
- welke producten je koopt;
- hoeveel je investeert;
- wanneer je koopt of verkoopt;
- hoe je de portefeuille spreidt.
Daarvoor heb je een execution-only broker nodig. Bekende aanbieders van zelf beleggen zijn bijvoorbeeld DEGIRO en BUX. Welke aanbieder geschikt is, hangt af van je strategie, gewenste markten en handelsfrequentie.
Laten beleggen
Bij beheerd beleggen stelt een aanbieder een portefeuille samen op basis van je doel en risicoprofiel. De aanbieder voert het beheer uit en past de verdeling indien nodig aan. Dit kan gebruiksvriendelijker zijn, maar brengt doorgaans aanvullende beheerkosten mee.
Vergelijk dergelijke oplossingen via fondsbeleggen vergelijken.
Brokers vergelijken per beleggingsvorm
Niet iedere broker is geschikt voor iedere beleggingsvorm.
| Beleggingsdoel | Geschikt type aanbieder | Vergelijking |
|---|---|---|
| Zelf aandelen kopen | Effectenbroker | Aandelen brokers |
| Periodiek in ETF’s beleggen | ETF- of effectenbroker | ETF-brokers |
| Beheerd laten beleggen | Fondsaanbieder of vermogensbeheerder | Fondsbeleggen |
| Actief in valuta handelen | Forexbroker | Forex brokers |
| Met hefboom handelen | CFD-broker | CFD brokers |
| Crypto kopen | Cryptobroker of exchange | Crypto brokers |
| Opties en futures verhandelen | Broker met derivatenaanbod | Brokers vergelijken |
Waarop moet je een broker vergelijken?
Let onder andere op:
Toezicht en betrouwbaarheid
Controleer onder welke toezichthouder de aanbieder valt en welke juridische entiteit je rekening beheert.
Kosten
Bekijk niet alleen de geadverteerde transactiekosten. Andere kosten kunnen zijn:
- valutakosten;
- spread;
- servicekosten;
- fondskosten;
- bewaarloon;
- beurskosten;
- financieringskosten;
- opnamekosten;
- inactiviteitskosten.
Productaanbod
Controleer of de broker toegang biedt tot de markten en producten waarin je wilt beleggen. Een aanbieder met goedkope Nederlandse aandelen hoeft niet voordelig te zijn voor Amerikaanse ETF’s of opties.
Handelsplatform
Let op gebruiksgemak, stabiliteit, ordertypes, mobiele app, koersinformatie en analysemogelijkheden.
Klantenservice
Controleer hoe en wanneer de klantenservice bereikbaar is en of ondersteuning in het Nederlands beschikbaar is.
Fractionele aandelen en periodiek beleggen
Bij sommige aanbieders kun je delen van aandelen kopen of automatisch periodiek investeren. Dit kan aantrekkelijk zijn voor beleggers die met kleinere bedragen beginnen.
Spreiden over verschillende beleggingsvormen
Spreiding betekent dat je vermogen niet volledig afhankelijk is van één aandeel, sector, land of markt. Je kunt spreiden over:
- bedrijven;
- sectoren;
- landen;
- valuta;
- beleggingscategorieën;
- looptijden;
- aankoopmomenten.
Een portefeuille kan bijvoorbeeld aandelen-ETF’s, obligaties en spaargeld bevatten. Wanneer aandelen dalen, hoeven andere categorieën niet automatisch in dezelfde mate mee te dalen. Spreiding voorkomt geen verlies, maar kan het effect van één slecht presterende belegging beperken.
Kosten en rendement
Kosten verminderen het rendement dat uiteindelijk voor de belegger overblijft. Mogelijke kosten zijn:
- transactiekosten;
- fondskosten;
- servicekosten;
- beheerkosten;
- valutakosten;
- spreads;
- bewaarloon;
- financieringskosten;
- prestatievergoedingen.
Een broker met transacties zonder commissie kan op andere manieren inkomsten verdienen, bijvoorbeeld via spreads, valutawissels of effectenuitlening. Bekijk daarom altijd het volledige kostenoverzicht.
Een klein jaarlijks kostenverschil kan over een lange periode een groot effect hebben op het eindvermogen.
Veelgemaakte fouten
Alleen de goedkoopste broker kiezen
Lage transactiekosten zijn belangrijk, maar zeggen niet alles. Ook valutakosten, productaanbod, betrouwbaarheid en gebruiksgemak tellen mee.
Beleggen zonder buffer
Geld voor vaste lasten of onverwachte uitgaven hoort doorgaans niet in beleggingen die sterk kunnen dalen.
Te weinig spreiden
Een groot deel van het vermogen in één aandeel, sector of cryptomunt beleggen vergroot het risico.
Producten kopen die je niet begrijpt
Complexe producten kunnen onverwacht reageren op koersbewegingen, looptijd en volatiliteit.
Kosten onderschatten
Veel kleine kosten kunnen samen een aanzienlijk deel van het rendement wegnemen.
Handelen op basis van emoties
Angst en hebzucht kunnen leiden tot kopen na sterke stijgingen en verkopen na forse dalingen.
Blind vertrouwen op sociale media
Beleggingstips kunnen onvolledig of misleidend zijn. De tipgever kan bovendien zelf financieel belang hebben bij een koersstijging. Dit risico is extra groot bij kleine aandelen en cryptomunten. Lees hierover meer in ons artikel over ponzifraude en andere vormen van beleggingsfraude.
Veelgestelde vragen
Is duurzaam beleggen een aparte vermogenscategorie?
Nee. Het is een selectie- of beleidskenmerk dat bijvoorbeeld bij aandelen of obligaties kan worden toegepast.
Kan ik beleggingsvormen op één verwacht rendement rangschikken?
Een universele ranglijst mist onder andere looptijd, valuta, waardering, kosten en voorwaarden. Vergelijk eerst de kenmerken.
Garandeert spreiding dat mijn portefeuille niet daalt?
Nee. Meerdere categorieën kunnen tegelijk dalen en concentraties kunnen ook binnen fondsen bestaan.
Passende vervolgartikelen
Bronnen en controle
Deze inhoud en de onderstaande officiële bronnen zijn gecontroleerd op 19 oktober 2026. Rekenvoorbeelden met fictieve invoer staan los van actuele koersen en tarieven.
Brokers.nl geeft geen beleggingsadvies; we bieden objectieve informatie en vergelijkingen. Beleggen brengt risico's met zich mee; je kunt (een deel van) je inleg verliezen. Controleer actuele kosten en voorwaarden altijd bij de aanbieder zelf.
Onderbouwing en redactionele verantwoordelijkheid
Openbare bronstukken en redactionele analyse; voorbeelden in het artikel zijn geen gemeten beleggingsresultaten.
Gebruik dit artikel om begrippen en voorwaarden te controleren; de uiteindelijke productkeuze hangt af van jouw situatie.
Bronnen en vastgelegde controledatums
- AFM: geld, beleggingen en beschermingsregelingenVastgelegde broncontrole: 2026-10-19
- SEC Investor.gov: asset allocation en spreidingVastgelegde broncontrole: 2026-10-19
- SEC Investor.gov: obligatiesVastgelegde broncontrole: 2026-10-19
- AFM: productinterventie voor CFD’s en turbo’sVastgelegde broncontrole: 2026-10-19
De datums horen bij de betreffende broncontrole. Een oudere peildatum wordt niet vernieuwd doordat de vormgeving of bronvermelding verandert.
Redactionele aanvulling · 28 oktober 2026
: Samenvatting, bronverantwoording, redactionele verantwoordelijkheid en vervolgleestips verduidelijkt.
Dit is geen claim dat een nieuwe rekening, orderuitvoering of onafhankelijke expertbeoordeling is getest.
Inhoudsopgave